주택담보대출 이자 소득공제|고정금리·비거치식 둘 다면 한도 2,000만원
주택담보대출 이자 소득공제 한도는 15년 이상 대출이 고정금리·비거치식 둘 다면 2,000만원, 하나면 1,800만원, 둘 다 아니면 800만원입니다. 기준시가 6억원·세대주 요건과 이자 1,500만원 세금 계산을 정리했습니다.
주택담보대출 이자 소득공제 한도는 15년 이상 대출이 고정금리·비거치식 둘 다면 2,000만원, 하나면 1,800만원, 둘 다 아니면 800만원입니다. 기준시가 6억원·세대주 요건과 이자 1,500만원 세금 계산을 정리했습니다.
ISA 비과세 한도는 일반형 200만원, 서민형 400만원입니다. 해지일 순이익에서 한도를 빼고 9.9%를 곱해 세금을 계산하며, 국내주식 손익이 순이익에 들어가는 방식과 순이익별 세금·일반계좌 절세액을 표로 정리했습니다.
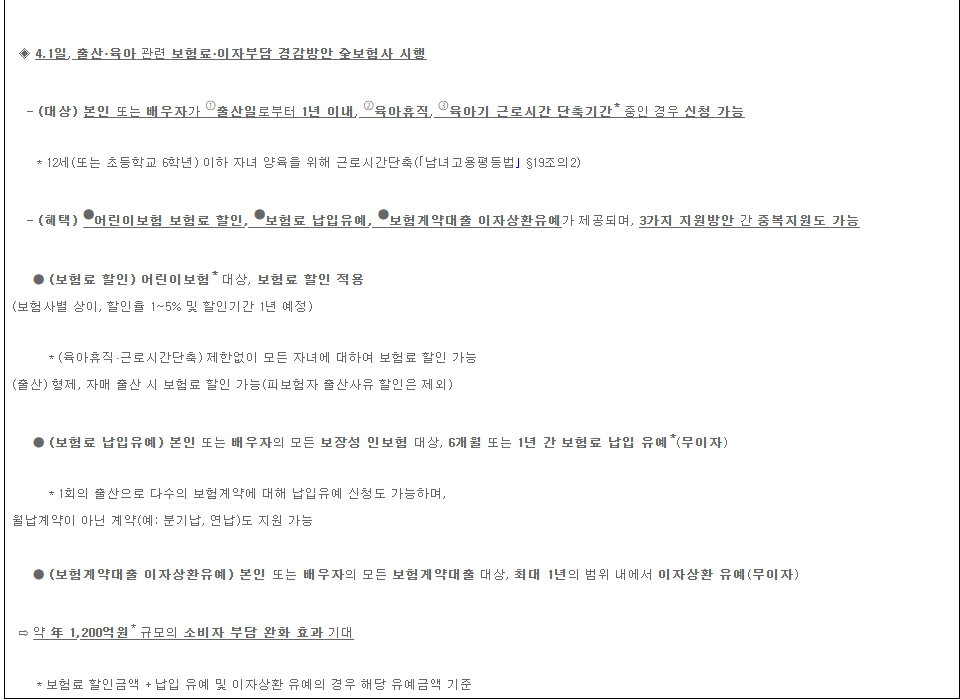
보험료를 못 내면 최소 14일(보험기간 1년 미만은 7일) 독촉 기간이 끝난 다음 날 해지됩니다. 해지 전 자동대출납입·감액과 2026년 4월 시작된 출산·육아 보험료 납입유예(보장성 인보험, 6개월·1년, 이자 없음), 해지 후 2년 또는 3년 안 부활 조건을 정리했습니다.
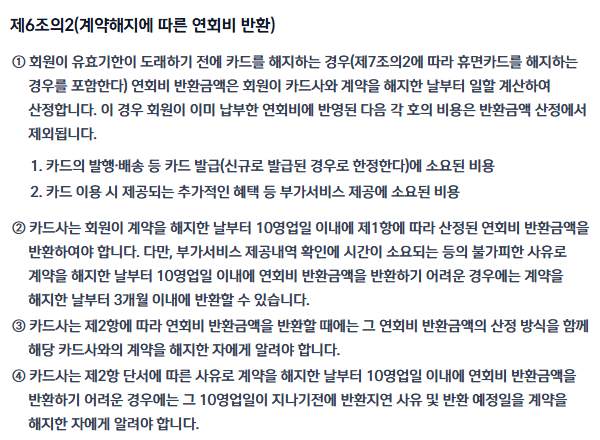
신용카드 연회비 환불은 남은 기간을 일할 계산해 돌려받는 것이 원칙이지만, 첫해 기본연회비는 돌려받지 못할 수 있습니다. 신한카드 약관의 공제 비용과 10영업일 반환 기한, 1년 미사용 카드, 해지 전 확인할 것을 정리했습니다.

주택청약 소득공제는 총급여 7천만원 이하 무주택 세대의 세대주와 그 배우자가 연 300만원 한도 납입액의 40%, 최대 120만원을 근로소득금액에서 빼는 제도입니다. 세율별 절세액, 무주택 확인서 2월 말 제출, 5년 이내 해지 추징을 정리했습니다.
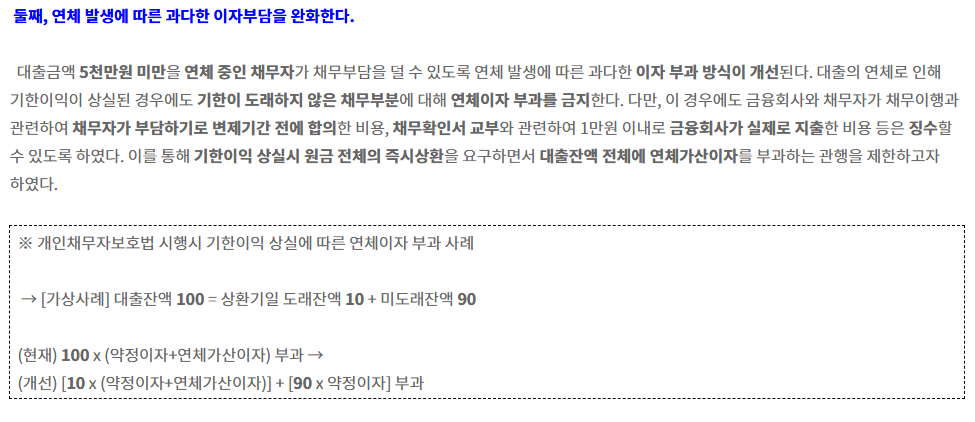
대출 연체이자는 약정금리에 최대 연 3%p를 더한 이율로 처음엔 밀린 금액에, 기한이익상실 뒤에는 원금에 붙습니다. 5천만원 미만 대출의 제한과 1천만원·1억원 30일 계산, 이자 1개월·가계 주담대 2개월 기준을 정리했습니다.
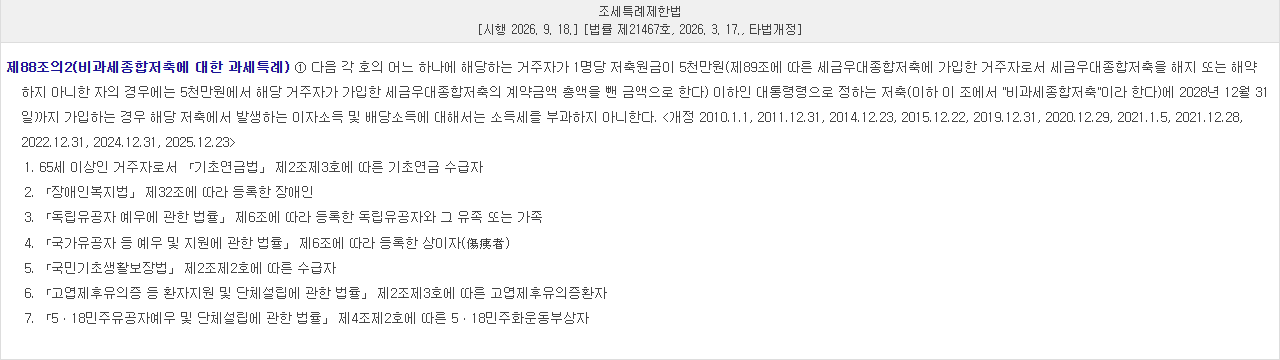
비과세종합저축 가입 조건은 2026년부터 65세 이상의 경우 기초연금 수급자로 좁아졌습니다. 장애인 등 7가지 대상, 2028년 말 가입 기한, 1명당 원금 5천만원 한도 계산, 필요 서류와 기존 가입자 처리를 정리했습니다.

연금저축 IRP 차이를 세액공제 한도·중도인출·위험자산·수령 조건·수수료로 비교했습니다. 연금저축은 600만원까지, IRP를 합쳐야 900만원까지 공제되고, IRP는 법정 사유가 있어야 꺼낼 수 있습니다.
5세대 실손보험 자기부담금을 4세대와 같은 표로 비교하고, 전환 대상과 신청 단계, 3개월·6개월 철회 조건, 신규 가입 경로, 비급여 보상한도와 보험료 예상치까지 한 번에 정리했습니다.
리볼빙 해지는 앱·홈페이지·고객센터에서 할 수 있지만, KB국민카드·우리카드는 남은 이월 잔액을 해지 후 첫 결제일에 한꺼번에 청구합니다. 잔액 100만원 기준 30일 수수료 계산과 해지 마감, 결제비율 변경을 정리했습니다.