중도상환수수료 계산|3년 안에 갚으면 얼마, 면제는 언제부터일까
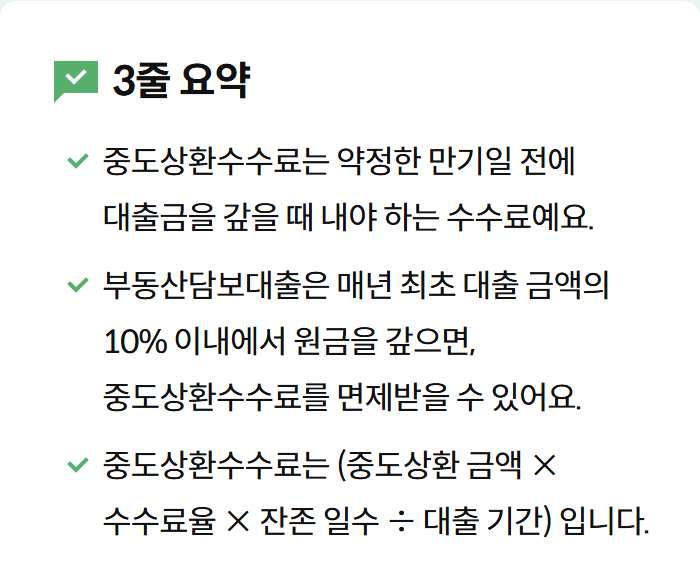
중도상환수수료 계산은 하나은행·KB국민은행 기준 갚는 원금 × 약정 수수료율 × 남은 일수 ÷ 대출기간입니다. 대출일부터 3년이 지나면 0원이고, 3,000만원 상환 시 경과 기간별 금액과 은행별 면제 조건을 정리했습니다.
중도상환수수료 계산은 하나은행·KB국민은행 기준 갚는 원금 × 약정 수수료율 × 남은 일수 ÷ 대출기간입니다. 대출일부터 3년이 지나면 0원이고, 3,000만원 상환 시 경과 기간별 금액과 은행별 면제 조건을 정리했습니다.
주택담보대출 이자 소득공제 한도는 15년 이상 대출이 고정금리·비거치식 둘 다면 2,000만원, 하나면 1,800만원, 둘 다 아니면 800만원입니다. 기준시가 6억원·세대주 요건과 이자 1,500만원 세금 계산을 정리했습니다.
스트레스 DSR 3단계 대출 한도를 연소득 5천만·7천만·1억원으로 계산했습니다. 2026년 하반기 기준 수도권·규제지역 주담대 변동형은 스트레스 금리 3.0%로 한도가 약 28% 줄고, 지방 주담대는 0.75%만 붙습니다. 금리 유형별 차이와 확인 순서를 정리했습니다.

원리금균등 원금균등 차이를 3억원·연 4%·30년 예시로 계산했습니다. 총이자는 원금균등이 약 3,511만원 적지만 첫 달 납입액은 약 40만원 많습니다. 만기일시상환과 DSR 영향, 고르는 순서까지 정리했습니다.
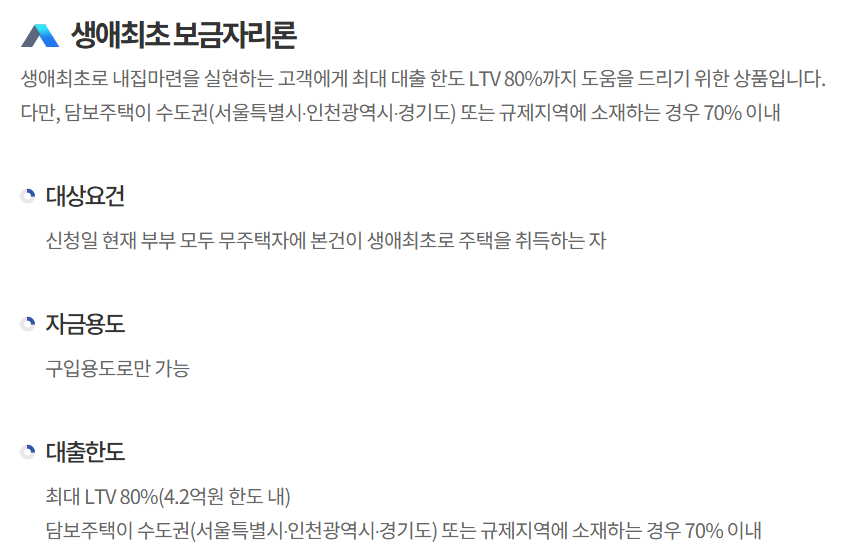
생애최초 주택담보대출은 LTV 최대 80%지만 수도권·규제지역은 70%입니다. 디딤돌 2.4억(신혼 3.2억)·보금자리론 4.2억 한도, 2026년 10월 공시 금리와 10월 19일 신청분부터 바뀌는 디딤돌·보금자리론 신혼부부 소득 기준을 정리했습니다.