스트레스 DSR 3단계 대출 한도 연소득별로 얼마나 줄어드는지 계산
스트레스 DSR 3단계 대출 한도를 연소득 5천만·7천만·1억원으로 계산했습니다. 2026년 하반기 기준 수도권·규제지역 주담대 변동형은 스트레스 금리 3.0%로 한도가 약 28% 줄고, 지방 주담대는 0.75%만 붙습니다. 금리 유형별 차이와 확인 순서를 정리했습니다.
스트레스 DSR 3단계 대출 한도를 연소득 5천만·7천만·1억원으로 계산했습니다. 2026년 하반기 기준 수도권·규제지역 주담대 변동형은 스트레스 금리 3.0%로 한도가 약 28% 줄고, 지방 주담대는 0.75%만 붙습니다. 금리 유형별 차이와 확인 순서를 정리했습니다.
ISA 만기 연장 후 해지는 3년이 지난 계좌라 언제 해도 추징 없이 9.9%로 정산됩니다. 손실 중, 한도 이내, 한도 초과, 서민형에서 일반형으로 바뀐 네 경우의 세금을 계산해 연장과 재가입 중 어느 쪽이 나은지 비교했습니다.
정기예금 만기 후 이율은 약정금리보다 훨씬 낮습니다. KB국민·하나·카카오뱅크 상품의 만기후이율 구간과 1억원을 30일·90일 둔 이자 차이, 자동재예치 금리 기준을 정리했습니다.

금융소득종합과세 2천만원 기준은 초과분만 다른 소득과 합산하고 2천만원까지는 14%가 유지됩니다. 비교과세로 신고 때 더 내는 세금을 계산한 예시와 2026년 고배당기업 배당 분리과세 세율·신청 방법을 정리했습니다.

원리금균등 원금균등 차이를 3억원·연 4%·30년 예시로 계산했습니다. 총이자는 원금균등이 약 3,511만원 적지만 첫 달 납입액은 약 40만원 많습니다. 만기일시상환과 DSR 영향, 고르는 순서까지 정리했습니다.
국내상장 해외ETF 세금은 매매차익의 15.4%, 미국 ETF는 연 250만원 공제 뒤 22%입니다. 연 차익 약 833만원에서 유불리가 바뀌는 계산표와 금융소득 2,000만원 합산, 5월 신고, ISA·연금저축에서 달라지는 점을 정리했습니다.
신용카드 소득공제는 총급여 25%를 넘긴 사용액부터 신용카드 15%, 체크카드 30%를 공제합니다. 한도는 총급여 7천만원 이하 300만원, 초과 250만원이며 2026년부터 자녀등이 있으면 늘어납니다. 홈택스 확인 순서도 정리했습니다.
ISA 연금저축 이전 후 인출은 연금저축이면 사유 없이 됩니다. 옮긴 해 안에 꺼내면 세금이 없고, 해가 바뀐 뒤 공제받은 돈과 수익을 연금 외로 꺼낼 때 16.5%가 붙습니다. 3,000만원을 옮긴 예시로 계산했습니다.
SKT 통신비 할인 받는 방법은 선택약정 대상 여부와 가족결합부터 확인하고, 복지 자격이 있다면 감면을 신청한 뒤 제휴카드를 비교하는 것입니다. 예를 들어 월정액 69,000원에 선택약정 25%와 휴대폰 2회선 결합의 균등 할인을 적용하면 한 회선의 요금은 48,750원이 됩니다. 단말기 할부금과 부가서비스는 별도입니다. 가장 먼저 T월드에서 현재 요금제, 약정 종료일, 결합상품 이름을 보세요. 이미 받는 할인과 새로 신청할 … 더 읽기
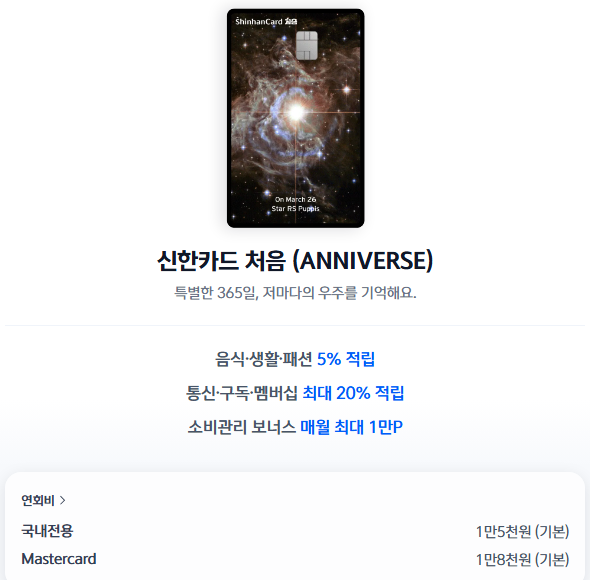
사회초년생 신용카드 vs 체크카드는 혜택이 연회비를 넘을 만큼 쓰는지, 매달 전액 낼 수 있는지로 정합니다. 현대카드 ZERO와 신한카드 처음을 월 30만·50만·80만 원 소비로 계산한 1년 순혜택도 정리했습니다.