사회초년생 신용카드 vs 체크카드는 두 가지만 보면 정해집니다. 카드 혜택이 연회비를 넘을 만큼 쓰는지, 그리고 매달 청구액을 한 번에 다 낼 수 있는지예요. 둘 중 하나라도 자신이 없으면 첫 카드는 체크카드가 맞습니다.
연회비 1만 5천 원에 0.8%를 깎아 주는 카드라면 할인 대상 결제가 한 달 15만 6,250원을 넘어야 본전입니다. 이 선을 넉넉히 넘고 결제일에 전액을 낼 수 있을 때 신용카드 한 장을 더하는 순서가 무난해요.
사회초년생 신용카드 vs 체크카드, 갈리는 기준 세 가지
먼저 연회비 회수선입니다. 앞의 15만 6,250원은 15,000 ÷ 12 ÷ 0.008로 나온 숫자고, 관리비·공과금·4대보험처럼 할인에서 빠지는 결제는 넣지 않습니다. 첫 월급 230만 원에 카드로 나가는 돈이 50만 원 안팎인 사람이라면, 관리비·공과금 자동납부를 빼고 얼마가 남는지부터 세어 보면 답이 나와요.
결제일 부담도 다릅니다. 체크카드는 결제할 때 연결 계좌에서 바로 빠져나가고, 신용카드는 한 달 치를 모아 다음 달에 청구하거든요. 쓴 돈이 늦게 체감되는 이유가 이 시차예요. 결제일에 잔액이 모자라 연체되면 현대카드 기준 약정 이자율에 3%p를 더한 연체 이자율이 붙습니다.
발급 자체도 장담할 수 없어요. 신용카드 발급 여부와 한도는 카드사 심사로 정해지고, 연체가 있거나 신용평점이 낮으면 발급이 제한될 수 있습니다. 여러 카드사의 카드를 갖고 있으면 그 정보가 카드사끼리 공유돼 신용평점과 이용 한도에 영향을 줄 수 있으니, 첫 신용카드는 한 장이면 충분합니다.
연말정산만 놓고 보면 체크카드가 앞섭니다. 총급여의 25%를 넘긴 사용분에 신용카드는 15%, 체크카드는 30%가 공제되거든요.
사회초년생 신용카드 vs 체크카드 추천, 신용카드라면 이 두 장
신용카드 쪽으로 기울었다면 결제 방식이 정반대인 두 장을 나란히 놓고 보면 기준이 잡힙니다.
| 카드 | 이런 사람 | 연회비·전월 실적 |
|---|---|---|
| 현대카드 ZERO Edition3 할인형 | 실적 관리 없이 어디서나 할인받고 싶음 | 1만 5천 원 / 실적·한도 없음 |
| 신한카드 처음 ANNIVERSE | 점심·카페 같은 소액 결제가 잦음 | 1만 5천 원(Mastercard 1만 8천 원) / 30만 원부터 구간별 |
ZERO 할인형은 실적과 할인 한도 없이 결제 금액의 0.8%를 청구할인합니다. 관리비·공과금, 등록금, 상품권·선불카드 충전, 고속버스·고속도로 통행료·후불 하이패스, 무이자할부 결제는 할인에서 빠지고요.
상품 화면의 ‘긴급할인’은 최대 50만 원을 먼저 받고 앞으로 받을 할인으로 최대 24개월간 갚는 선지급 서비스입니다. 다 갚지 못한 금액은 현금으로 청구돼요.
👉 현대카드 ZERO Edition3 할인형 조건 보기
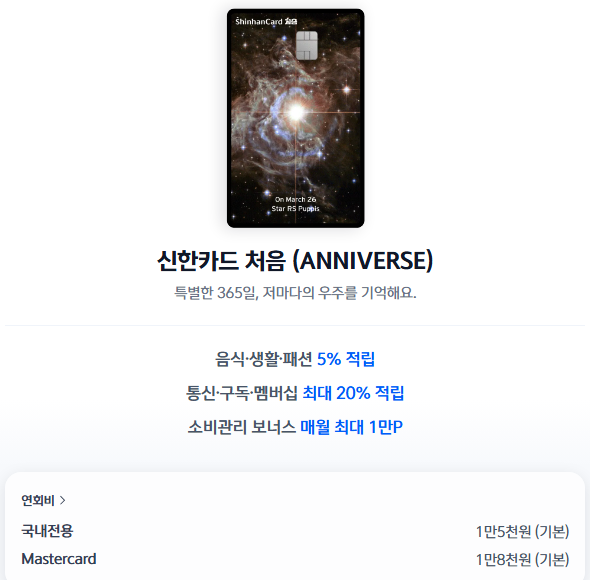
신한카드 처음은 음식점·카페·편의점·쿠팡·컬리 결제에 5%를 포인트로 쌓아 줍니다. 한 번에 1만 원까지만 적용되고 하루 1천 포인트가 상한이라 자잘한 결제가 많을수록 유리하죠.
이 적립의 월 한도는 전월 실적 30만~50만 원 미만이면 5천 포인트, 50만~100만 원 미만이면 1만 포인트입니다. 통신 3사 요금을 자동납부하면 3만 원까지 10%가 따로 붙습니다.
삼성카드 taptap O는 해외겸용 연회비 1만 원에 대중교통·택시, 이동통신, 영화관 할인과 해외 적립 같은 패키지를 골라 쓰는 카드입니다. 고른 패키지에 따라 계산이 달라져 아래 비교에는 넣지 않았어요.
월 30만·50만·80만 원 쓸 때 실제 혜택
두 카드를 한 장씩 따로 쓴다고 보고 연회비까지 뺀 1년 순혜택을 계산했어요.
- 월 30만 원: 음식점 10만 + 스타벅스 2만 + 통신 5만 + 버스·지하철 5만 + 일반 결제 8만
- 월 50만 원: 음식점 20만 + 스타벅스 2만 + 통신 5만 + 버스·지하철 5만 + 일반 결제 18만
- 월 80만 원: 50만 원 구성에 일반 결제 30만 원 추가
음식점은 1만 원씩, 스타벅스는 5천 원씩 결제했고 전월에도 같은 소비가 있었다고 가정했습니다. 일반 결제는 특화 혜택도, 제외 항목도 아닌 일시불입니다. 신한은 국내전용 연회비 기준이고, 1포인트를 1원으로 쳤어요.
| 카드 | 월 혜택 (30만 / 50만 / 80만) | 연간 순혜택 (30만 / 50만 / 80만) |
|---|---|---|
| ZERO 할인형 | 2,400 / 4,000 / 6,400원 | 13,800 / 33,000 / 61,800원 |
| 처음 ANNIVERSE | 8,000 / 13,000 / 13,000P | 81,000 / 141,000 / 141,000원 |
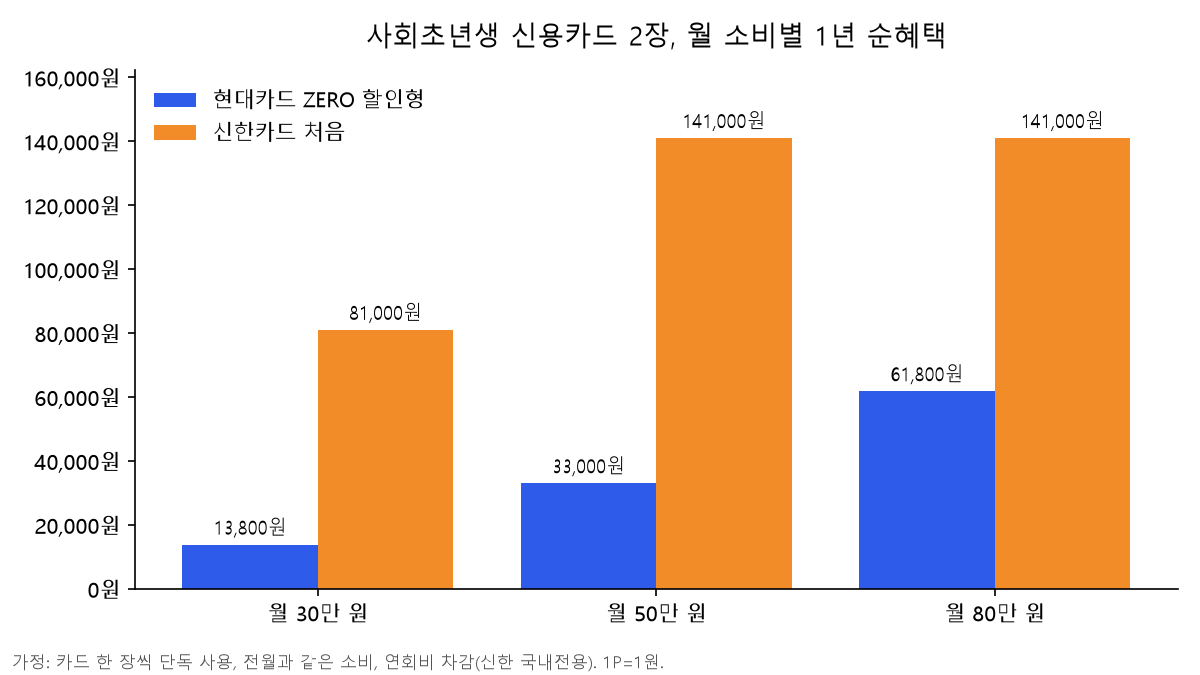
월 30만 원에서는 신한이 ZERO의 여섯 배 가까이 남깁니다. 식비·커피 12만 원의 5%가 월 한도 5천 포인트를 채우고 통신 3천 포인트가 더해지거든요. ZERO는 같은 30만 원에서 한 달 2,400원, 1년이면 2만 8,800원이고 연회비 1만 5천 원을 빼면 1만 3,800원이 남습니다.
80만 원이 돼도 신한 혜택이 50만 원과 같은 건 월 한도 1만 포인트를 이미 채웠고, 늘어난 30만 원을 적립 대상이 아닌 곳에 썼기 때문이에요. ZERO는 쓴 만큼 할인이 늘어서 이런 일반 결제가 많을수록 차이가 줄어듭니다. 식비·카페 결제가 적다면 신한의 5% 적립부터 작아지니, 표 숫자보다 내 지출을 넣어 다시 계산하는 쪽이 정확합니다.
발급 뒤 첫 결제일까지
- 상품과 결제 정보를 고릅니다. ZERO는 할인형과 포인트형이 따로 있으니 이름을 보고 신청하고, 국내전용·해외겸용과 결제계좌·결제일을 정합니다.
- 혜택이 붙게 설정합니다. 신한의 통신 적립은 통신 요금 자동납부를 새 카드로 바꿔야 붙습니다. 신한카드 처음은 최초 신규 발급 회원이면 사용 등록한 달의 다음 달 말까지 30만~50만 원 구간 혜택이 들어갑니다.
- 첫 명세서에서 실적과 할인 내역을 봅니다. 할인이 빠진 결제가 있다면 제외 항목이었는지, 자동납부가 새 카드로 넘어왔는지부터 보면 됩니다.
결제 방식은 매달 청구액 전액이 빠져나가게 두는 게 기본입니다. 리볼빙(일부결제금액이월약정)은 일부만 내면 나머지가 다음 달로 넘어가고 그 이월 금액에 이자가 붙는 방식이라, 리볼빙을 따로 약정하지 않았는지 첫 명세서에서 결제 방식을 봐 두세요.
이미 약정했다면 해지해도 넘어간 잔액은 남으니, 해지 뒤 첫 청구액부터 알아 두는 편이 낫습니다.
사회초년생 신용카드 vs 체크카드를 아직 못 정했다면 체크카드로 두세 달 쓰면서 명세서 숫자를 모아 두세요. 그 숫자를 위 표에 넣어 보면 신용카드를 만들지 말지가 정해집니다.