생애최초 주택담보대출 2026, 디딤돌 2.4억·보금자리론 4.2억 한도와 10월 금리
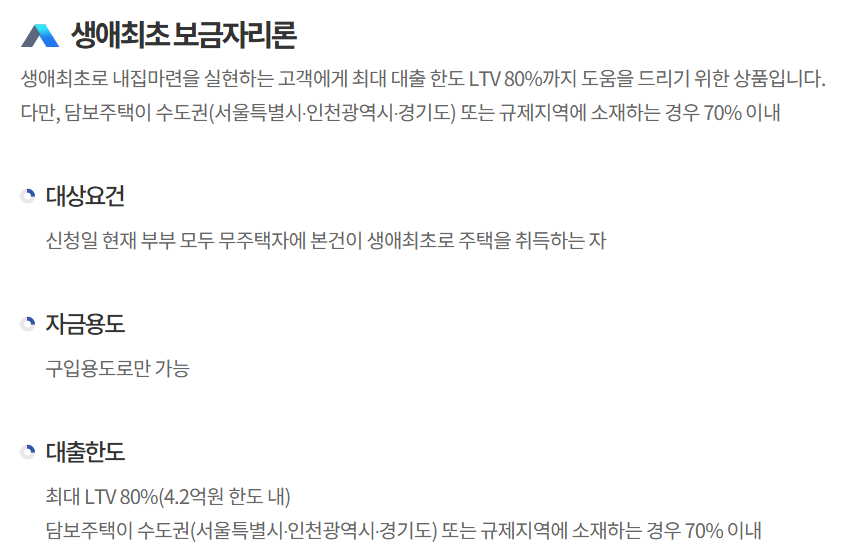
생애최초 주택담보대출은 LTV 최대 80%지만 수도권·규제지역은 70%입니다. 디딤돌 2.4억(신혼 3.2억)·보금자리론 4.2억 한도, 2026년 10월 공시 금리와 10월 19일 신청분부터 바뀌는 디딤돌·보금자리론 신혼부부 소득 기준을 정리했습니다.
생애최초 주택담보대출은 LTV 최대 80%지만 수도권·규제지역은 70%입니다. 디딤돌 2.4억(신혼 3.2억)·보금자리론 4.2억 한도, 2026년 10월 공시 금리와 10월 19일 신청분부터 바뀌는 디딤돌·보금자리론 신혼부부 소득 기준을 정리했습니다.
유명한 상테크 카드라고 지금도 다 되는 것은 아닙니다. 한때 상품권 실적의 대표주자였던 신한카드 Deep Oil은 지금은 상품권 구매를 전월 실적 제외 대상으로 명시해두고 있습니다. 반면 이번에 확인한 GOAT BC 바로카드, 삼성카드 & MILEAGE PLATINUM, 삼성카드 스페셜마일리지 세 장은 공개된 적립 제외 목록에 상품권 구매가 따로 적혀 있지 않습니다. 다만 ‘제외 목록에 없다’가 ‘모든 상품권 결제가 … 더 읽기
네이버 현대카드 Edition3의 최대 적립률 15%와 쿠팡 와우카드의 4%만 놓고 보면 네이버 쪽이 압도적으로 유리해 보입니다. 하지만 이 15%에는 카드 자체 적립(최대 10%)과 네이버플러스 멤버십 자체 적립(최대 5%)이 섞여 있고, 카드 쪽 10%는 전월 이용금액 40만원과 월 30만원 한도가 붙는 기간 한정 혜택입니다. 쿠팡의 4%도 2026년 10월 31일까지 적용되는 추가 적립이 포함된 숫자입니다. 결론부터 말씀드리면, … 더 읽기
현재 무직이라는 이유만으로 청년미래적금 신청이 바로 막히는 것은 아닙니다. 2026년 신청 심사는 지금의 직업이 아니라 2025년에 국세청에 신고된 소득이 있는지를 먼저 봅니다. 반대로 2025년 소득이 없고 2026년에 처음 취업하셨다면 이번 모집에는 해당 소득을 쓸 수 없고, 공식 FAQ 기준으로 2026년 소득이 확인되는 2027년 6월 이후 가입 운영 기간부터 신청을 검토하실 수 있습니다. 육아휴직급여와 군장병급여는 예외적으로 … 더 읽기
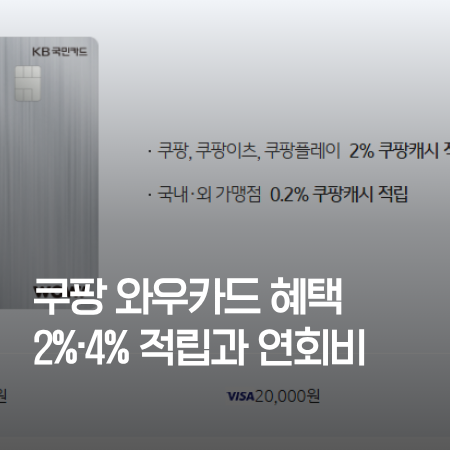
쿠팡 와우카드 혜택의 기본은 쿠팡·쿠팡이츠·쿠팡플레이 결제액의 2%를 전월 실적 없이 쿠팡캐시로 적립하는 것이고, 4%는 추가 적립이 붙는 기간 한정 수치입니다. 연회비 2만원 회수에 필요한 월 결제액, 체크카드 신청 조건, 신청 순서를 정리했습니다.
매달 얼마씩 모을지는 정했는데, 어느 적금이 실제로 유리한지 판단하기 어려운 경우가 많습니다. 2026-09-13 기준 표면 최고금리는 케이뱅크 궁금한 적금이 연 6.70%, 카카오뱅크 한달적금과 하나은행 달려라 하나 적금이 각각 연 6.00%로 가장 높습니다. 다만 앞의 두 상품은 31일 동안 매일 소액을 직접 넣어야 하는 상품이라, 표면금리만 보고 1년짜리 적금보다 무조건 유리하다고 판단하면 안 됩니다. 매일 소액을 … 더 읽기
2026년 2월 26일부터 마이데이터 사업자에게 최초 1회만 동의하면, 사업자가 소비자를 대신해 금리인하요구권을 자동으로 신청해주는 서비스가 시행되고 있습니다. 다만 자동화되는 것은 신청 절차이고, 실제 금리 인하 여부는 여전히 금융회사 심사 결과에 달려 있습니다. 대출을 보유하고 계시면서 연소득이 늘었거나 직위가 올랐거나 신용평점이 상승했다면, 마이데이터 사업자 한 곳을 선택해 동의부터 시작해 신청·결과 이력까지 확인하는 순서로 진행해 보세요. 금리인하요구권 … 더 읽기
실시간 시세 조회가 가능한 주거용 오피스텔과 빌라 담보대출이라면, 온라인 대출 갈아타기 서비스로 더 낮은 금리의 대출로 갈아탈 수 있습니다. 다만 기존 대출을 받은 지 6개월이 지나야 하고, 연체·법적 분쟁 상태 대출이나 저금리 정책금융상품은 대상에서 제외됩니다. 오피스텔·빌라 담보대출을 6개월 이상 이용 중이시라면, 내 대출이 갈아타기 대상인지부터 확인한 뒤 가심사 금리만 보지 말고 중도상환수수료와 부대비용까지 더한 총비용을 … 더 읽기
목돈을 여러 계좌에 나눠 예치하고 계시다면, ‘1억원’이 계좌마다 적용되는 한도인지 금융회사 전체를 기준으로 하는 한도인지부터 확인하셔야 정확한 판단이 가능합니다. 2025년 9월 1일부터 예금자보호 한도가 기존 5천만원에서 1억원으로 상향됐지만, 이 한도는 같은 금융회사에 맡긴 보호대상 예금의 원금과 소정의 이자를 모두 합쳐 계산합니다. 은행뿐 아니라 저축은행·증권사·상호금융까지 자금을 나눠 두셨다면 회사별로 얼마까지 보호받는지, CMA나 ISA처럼 이름만으로는 보호 여부를 … 더 읽기
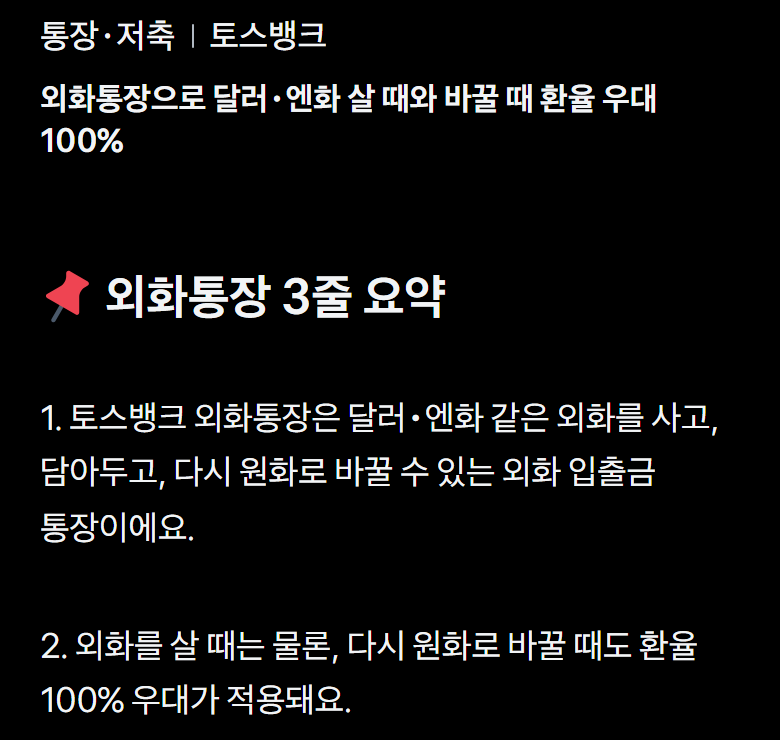
엔화 모으기 외화통장 비교: 토스뱅크 외화통장은 엔화를 살 때·팔 때 환율 100% 우대에 하루 1천만 원 환전 한도, 하나 밀리언달러 통장은 엔화 이율 연 0.00%(8월 고시 예시)와 지폐 현찰수수료 1.5%. 2026년 10월 기준 이체·현찰·예금자보호 차이.