예금담보대출 중도해지 중 무엇이 덜 손해인지는 돈을 쓸 기간과 예금에 가입한 뒤 지난 기간(경과기간), 이 두 가지로 갈립니다. 이 글에서 비교하는 KB국민은행·하나은행·케이뱅크의 담보대출 상품은 모두 담보로 맡긴 예금의 금리에 가산금리를 더해 대출금리를 정합니다. 가입 6개월 된 연 3% 1년 예금 1,000만원으로 900만원을 남은 6개월 동안 쓰는 가정이라면, KB국민은행 상품 기준으로 담보대출이 중도해지보다 세전 약 6만원을 덜 잃습니다.
먼저 두 숫자를 확인하세요. 내 예금 상품의 중도해지이율 표에서 지금 경과기간이 어느 구간인지, 그리고 같은 은행 담보대출의 가산금리가 얼마인지입니다. 아래에서 KB국민은행과 하나은행 상품으로 두 숫자를 읽는 법과 비교 계산을 차례로 설명합니다.
예금담보대출 중도해지, 판단 기준은 두 가지입니다
첫째는 돈을 쓸 기간입니다. 대출이자는 빌린 기간만큼만 붙습니다. KB국민은행·하나은행 상품은 중도상환수수료가 없고 케이뱅크 상품은 면제라서, 일찍 갚을수록 내는 이자가 줄어듭니다. 반대로 이 글에서 다루는 두 예금 상품은 중도해지하는 순간 만기까지 받을 약정이자 대신 낮은 중도해지이율만 받습니다.
둘째는 경과기간입니다. KB Star 정기예금과 하나의 정기예금은 경과기간이 짧을수록 중도해지이율이 낮습니다. 가입 직후에 해지하면 받는 이자가 거의 없지만, 그 대신 남은 기간 동안 대출이자를 낼 일도 없습니다. 만기가 많이 남은 상태에서 그 기간을 통째로 빌리면 대출이자가 만기에 받을 예금이자를 넘어설 수 있습니다.
아래 1,000만원 계산에서 나온 결과를 상황별로 묶으면 이렇습니다. 모두 가정값으로 계산한 결과라 금리와 기간이 달라지면 결론도 달라질 수 있습니다.
- 짧게 쓰고 곧 갚을 수 있다: 계산 ③처럼 담보대출 쪽 손실이 작았습니다.
- 가입 직후이고 예금 만기까지 오래 써야 한다: 계산 ②처럼 해지가 나았습니다.
- 가입 6개월이 지나 중도해지이율이 올라간 구간이다: 그래도 남은 기간의 대출이자와 비교해야 합니다. 계산 ①에서는 담보대출이 유리했습니다.
- 필요한 돈이 예금의 일부뿐이다: 내 상품이 일부해지(분할인출)를 허용하는지부터 봅니다.
KB Star 정기예금과 하나의 정기예금, 중도해지 이자 계산 방식
KB국민은행 KB Star 정기예금과 하나은행 하나의 정기예금은 만기 전에 해지하면 약정금리 대신 중도해지이율로 이자를 계산합니다. 아래 표처럼 두 상품은 경과기간 구간을 나누는 방식부터 다르기 때문에, 내 예금도 그 상품의 표로 따로 봐야 합니다.
| 경과기간 | KB Star 정기예금 | 하나의 정기예금 |
|---|---|---|
| 1개월 미만 | 연 0.1% | 연 0.10% |
| 1~3개월 미만 | 기본이율 × 50% × 경과월수/계약월수 (최저 0.1%) | 연 0.15% |
| 3~6개월 미만 | 기본이율 × 50% × 경과월수/계약월수 (최저 0.1%) | 연 0.20% |
| 6개월 이상 | 기본이율 × 60~90% × 경과월수/계약월수 (최저 0.2%) | 기본금리 × 60~90% × 경과일수/계약일수 (최저 0.20%) |
6개월 이상 구간의 비율은 경과기간에 따라 올라갑니다. KB Star 정기예금은 6~8개월 미만 60%, 8~10개월 미만 70%, 10~11개월 미만 80%, 11개월 이상 90%입니다. 하나의 정기예금은 6~9개월 미만 60%, 9~11개월 미만 70%, 11개월 이상 90%입니다.
두 상품의 가장 큰 차이는 가입 1개월~6개월 미만 구간입니다. 1개월 미만은 두 상품 모두 연 0.1%로 같습니다. 그 뒤 6개월 미만까지 KB Star 정기예금은 기본이율에 비례해 해지이율이 정해지고(최저 연 0.1%), 하나의 정기예금은 예금 금리와 상관없이 연 0.15~0.20%로 고정입니다. 그래서 같은 연 3% 12개월 예금을 가입 2개월 만에 해지하면 KB Star 정기예금은 연 0.25%, 하나의 정기예금은 연 0.15%가 적용됩니다.
KB국민은행 KB Star 정기예금
KB Star 정기예금의 기본이율은 신규가입일 당시 고시한 계약기간별 이율이며 우대이율은 들어가지 않습니다. 경과월수는 1개월 미만을 1개월로 올려 셉니다. 예를 들어 기본이율 연 3.0%인 12개월 예금을 6개월 만에 해지하면 3.0% × 60% × 6/12 = 연 0.9%가 적용됩니다.
KB Star 정기예금은 만기 전에 일부만 찾는 분할인출도 됩니다. 해지를 포함해 3회까지이고, 가입한 지 1개월 이상 지난 계좌여야 하며, 인출한 뒤 잔액이 100만원 이상 남아야 합니다.
👉 KB Star 정기예금 중도해지이율·분할인출 조건 확인
하나은행 하나의 정기예금
하나의 정기예금은 하나원큐 전용 상품입니다. 가입 6개월 이상이면 가입(재예치) 당시 기본금리에 차등률과 경과율(경과일수/계약일수)을 곱해 해지금리를 정하고, 그 결과가 연 0.20%보다 낮으면 0.20%를 적용합니다. 만기 전 일부해지는 2회까지 할 수 있고, 중도해지금리는 일부해지한 금액에만 적용합니다.

KB·하나·케이뱅크 담보대출 상품의 금리·한도·상환 방식
세 상품 모두 대출금리는 담보 예금의 금리에 가산금리를 더한 값입니다. 가산폭은 KB국민은행 수신금리연동담보대출이 연 1.25%p(5억원 이하, 5억원 초과는 연 1.00%p)입니다. 하나은행 예금담보대출은 1.2%이고 인터넷·스마트폰뱅킹 같은 전자금융으로 신청하면 1.0%입니다. 케이뱅크 예금·적금 담보대출은 1.00%입니다.
| 항목 | KB국민은행 수신금리연동담보대출 | 하나은행 예금담보대출 | 케이뱅크 예금·적금 담보대출 |
|---|---|---|---|
| 금리 | 수신금리 + 연 1.25%p (5억원 이하) | 상품금리 + 1.2%, 전자금융 신청 시 + 1.0% | 상품금리 + 1.00% (한도대출 1.50%) |
| 한도 | 납입액의 95% 이내 | 납입금의 100% 이내 (월이자지급식 예금 95%) | 잔액의 95%, 최대 5,000만원 |
| 대출기간 | 최장 1년 (자동기한연장 가능) | 담보 예적금 만기일 이내 | 담보 예적금 만기일까지, 연장 불가 |
| 상환 방식 | 만기일시상환 | 만기일시상환 (일시대출·통장대출) | 만기일시상환 또는 한도대출 |
| 중도상환수수료 | 없음 | 없음 | 면제 |
한도를 1,000만원 예금에 대 보면 KB국민은행 상품과 케이뱅크 상품은 950만원, 하나은행 상품은 1,000만원(월이자지급식 예금이면 950만원)까지입니다. 필요한 돈이 이보다 많으면 담보대출만으로는 부족하므로, 모자란 금액은 일부해지와 함께 따져야 합니다.
같은 상품 안에서도 쓰는 방식에 따라 금리가 달라집니다. KB국민은행 상품을 종합통장자동대출로 쓰면 연 0.50%p가 더 붙고, 케이뱅크 상품은 한도대출이면 가산금리가 1.50%입니다. 하나은행 예금담보대출은 담보 예금이 여러 개일 때 예금금리를 가중평균해 기준으로 삼습니다. 어느 상품이든 대출은 은행 심사를 거쳐 실행됩니다.

1,000만원 예금으로 계산한 세 가지 상황
아래 계산은 실제 금리가 아니라 가정값입니다. 12개월 정기예금 1,000만원, 기본이율은 약정이율과 같은 연 3.0%(우대금리 없음), 필요한 돈은 900만원으로 잡았습니다. 대출금리는 KB국민은행 상품이 3.0% + 1.25%p = 연 4.25%, 하나은행 상품이 전자금융 신청 기준 3.0% + 1.0% = 연 4.0%입니다. 은행 규칙은 섞지 않고 KB 예금은 KB 대출, 하나 예금은 하나 대출과 짝지었습니다.
계산은 단리이고 기간은 개월 수를 12로 나눠 단순화했습니다. 실제 은행은 일수로 계산하고 가입 당시 금리를 쓰기 때문에 원 단위 결과가 달라질 수 있습니다. 해지하고 남는 100만원과 해지한 돈을 다시 예금해 받을 이자는 넣지 않았고, 원 단위에서 반올림했습니다.
- 중도해지로 받는 이자 = 1,000만원 × 중도해지이율 × 경과개월/12
- 담보대출의 순이자 = 만기이자 30만원(1,000만원 × 3.0%) − 900만원 × 대출금리 × 사용개월/12
중도해지이율은 가입 6개월이면 KB Star 정기예금과 하나의 정기예금 모두 연 0.9%로 같습니다(하나는 경과율을 0.5로 단순화). 가입 2개월이면 KB Star 정기예금은 3.0% × 50% × 2/12 = 연 0.25%, 하나의 정기예금은 고정 연 0.15%입니다.
| 상황 | 은행(상품) | 중도해지로 받는 이자 | 담보대출 순이자 |
|---|---|---|---|
| ① 가입 6개월, 남은 6개월 동안 사용 | KB | 45,000원 | 108,750원 |
| ① 가입 6개월, 남은 6개월 동안 사용 | 하나 | 45,000원 | 120,000원 |
| ② 가입 2개월, 남은 10개월 동안 사용 | KB | 4,167원 | −18,750원 |
| ② 가입 2개월, 남은 10개월 동안 사용 | 하나 | 2,500원 | 0원 |
| ③ 가입 2개월, 3개월만 쓰고 상환 | KB | 4,167원 | 204,375원 |
| ③ 가입 2개월, 3개월만 쓰고 상환 | 하나 | 2,500원 | 210,000원 |
표의 두 값은 모두 세전입니다. 두 값의 차이가 곧 어느 쪽이 덜 잃는지이며, 세금을 뺀 차이는 아래 표에서 따로 봅니다.
| 상황 | KB (세전 / 세후) | 하나 (세전 / 세후) |
|---|---|---|
| ① | 대출 63,750원 유리 / 24,480원 유리 | 대출 75,000원 유리 / 35,730원 유리 |
| ② | 해지 22,917원 유리 / 68,475원 유리 | 해지 2,500원 유리 / 48,315원 유리 |
| ③ | 대출 200,208원 유리 / 154,650원 유리 | 대출 207,500원 유리 / 161,685원 유리 |
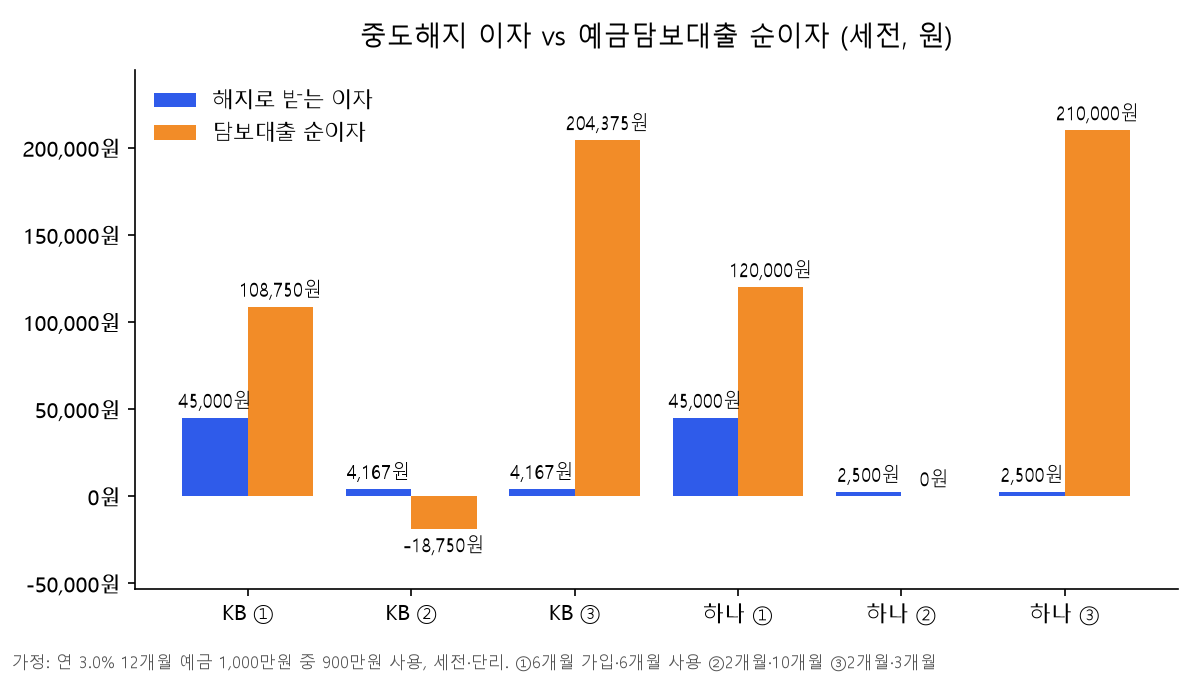
①에서는 가입 6개월이 지나 중도해지이율이 연 0.9%까지 올라갔는데도 담보대출이 나았습니다. 만기이자 30만원에서 6개월 대출이자(KB 191,250원, 하나 180,000원)를 빼고 남는 순이자가 KB 108,750원, 하나 120,000원으로, 해지해서 받는 이자 45,000원보다 많기 때문입니다.
②는 해지 쪽이 이긴다기보다 두 방법 모두 이자를 거의 남기지 못하는 상황입니다. 10개월 동안 내는 대출이자가 KB 318,750원, 하나 300,000원으로 만기이자 30만원을 전부 써 버립니다. 하나은행 상품을 전자금융이 아닌 영업점에서 받아 1.2%가 붙으면 대출이자는 이 표보다 커집니다.
③은 세 달만 빌리고 바로 갚는 경우입니다. 중도상환수수료가 없으니 대출이자는 KB 95,625원, 하나 90,000원에서 끝나고, 예금은 만기까지 유지돼 30만원을 그대로 받습니다. 해지 쪽은 3개월 뒤 돈을 다시 예금할 수 있지만, 그 이자는 이 계산에 넣지 않았습니다.
세후 차이는 예금에서 받는 이자에만 이자소득세 15.4%(소득세 14% + 지방소득세 1.4%)를 빼고 대출이자는 그대로 둔 값입니다. 이렇게 보면 ①의 KB 차이는 63,750원에서 24,480원으로 줄고, ②에서는 해지 쪽 차이가 커집니다. 세전 차이만 보고 담보대출을 고르기보다 세후 차이까지 같이 비교하세요.
💡 Tip. 내 예금으로 계산할 때는 위 두 산식에 실제 약정금리, 내 경과기간 구간의 중도해지이율, 은행 담보대출의 가산금리, 돈을 쓸 개월 수만 바꿔 넣으면 됩니다. 필요한 돈이 예금 일부뿐이라면 일부해지도 비교 대상에 넣으세요.
적금 담보와 우대금리 예금에서 따로 볼 점
KB국민은행·하나은행·케이뱅크 세 상품은 모두 예금뿐 아니라 적금도 담보로 받습니다. KB국민은행 상품과 하나은행 상품은 한도를 납입액(납입금) 기준으로 정하므로, 적금은 지금까지 넣은 금액을 기준으로 빌릴 수 있는 돈이 정해집니다.
우대금리를 받아 약정금리가 기본이율보다 높은 예금이라면 해지할 때 계산이 한 번 더 달라집니다. KB Star 정기예금은 가입 1개월 이상이면 우대이율을 뺀 기본이율을 바탕으로, 여기에 구간별 비율과 경과월수/계약월수를 곱해 중도해지이율을 정합니다(1개월 미만은 연 0.1%). 하나의 정기예금은 가입 6개월 이상일 때 가입(재예치) 당시 기본금리를 바탕으로 차등률과 경과일수/계약일수를 곱해 계산하고, 6개월 미만이면 연 0.10~0.20% 고정 금리를 적용합니다. 어느 쪽이든 해지하면 우대분까지 포함한 만기이자를 포기합니다.
담보대출을 고른 뒤 신청부터 만기 처리까지
- 은행 앱의 계좌 상세에서 내 예금의 상품명·가입일·만기일·약정금리를 확인합니다.
- 그 상품의 상품설명 페이지에서 중도해지이율 표를 찾아 내 경과기간 구간을 고릅니다. 위 표처럼 6개월 미만 계산 방식은 상품마다 다릅니다.
- 같은 은행 담보대출 상품 페이지에서 가산금리·한도·대출기간을 확인합니다.
- 계산 산식에 내 금액·금리·사용 기간을 넣어 해지·일부해지·담보대출 비용을 비교합니다.
- 담보대출을 고르면 KB국민은행 상품은 KB스타뱅킹에서 신청합니다. 하나은행 상품은 본인 명의 예금을 담보로 1억원 이하라면 인터넷·스마트폰뱅킹, 그 밖에는 영업점에서 신청합니다. 하나은행·케이뱅크 상품은 대출을 약정하면 담보 예금에 질권이 자동으로 설정되고, 다 갚으면 자동으로 풀립니다.
- 갚을 돈이 생기면 바로 상환합니다.
대출이 실행되면 앱의 대출 계좌 조회에서 대출 금액·금리·만기일을 확인하고, 담보 예금 계좌에 질권이 설정됐는지 봅니다.
하나은행 전자금융에서 신청이 막히면 담보 예금이 본인 명의인지, 대출 금액이 1억원을 넘는지 보세요. 1억원을 넘거나 다른 사람 명의 예금이면 영업점으로 가야 합니다. 케이뱅크 상품은 가입 후 2영업일이 지나지 않은 계좌와 만기가 지난 계좌를 담보로 받지 않습니다.
금융위원회의 2021년 10월 가계부채 관리 방안 Q&A에서 예적금담보대출은 차주단위 DSR 계산 때 예외적으로 제외되는 대출 가운데 하나입니다.
👉 금융위원회 2021년 DSR 제외 대출 Q&A 보기
만기 처리는 상품마다 다릅니다. 케이뱅크 상품은 대출기간이 담보 예적금 만기일까지이고 연장이 안 되므로, 만기에는 대출을 다 갚거나 예적금을 해지해 정리해야 합니다. 하나은행 예금담보대출도 대출기간이 담보 예적금 만기일 이내입니다.
대출을 다 갚고 예금을 만기까지 지켰다면 남은 질문은 만기일에 바로 찾지 못했을 때입니다. 만기일이 지난 뒤 찾으면 그 기간에는 약정금리가 아니라 만기후이율이 붙으므로, KB Star 정기예금·하나의 정기예금의 만기후이율과 늦게 찾을 때의 이자 차이를 미리 알아 두면 좋습니다.