S&P500 같은 미국 지수 ETF를 원화로 살지, 미국 증시에서 달러로 직접 살지 고민 중이라면 기준은 한 해에 팔아서 확정하는 차익입니다. 일반 계좌에서 그 차익이 약 833만원보다 적으면 미국 ETF 쪽 세금이, 많으면 국내상장 해외ETF 세금이 더 적습니다.
세율 말고 다른 차이도 있습니다. 국내상장 쪽 차익은 배당소득이라 금융소득 2,000만원 계산에 들어가고, 미국 ETF 차익은 그 계산에서 빠지는 대신 다음 해 5월에 직접 신고해야 하거든요.
국내상장 해외ETF 세금과 미국 ETF 세금, 차익을 보는 방식부터 다릅니다
국내 증시에 상장된 해외 지수 ETF는 국내주식형이 아니라서 팔 때 생긴 차익을 배당소득으로 봅니다. 증권사가 매도 시점에 15.4%(소득세 14%, 지방소득세 1.4%)를 떼어 가니, 금융소득이 2,000만원을 넘지 않는 한 따로 할 일은 없습니다.
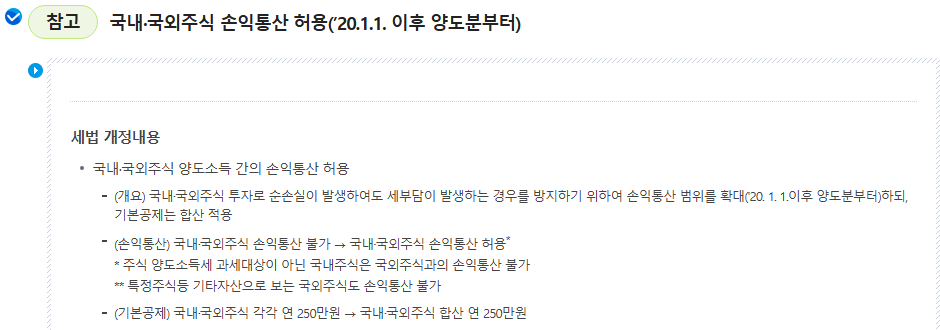
미국처럼 해외 증시에 직접 상장된 ETF, 흔히 해외 ETF라고 부르는 쪽은 세금이 다릅니다. 차익이 국외주식 양도소득이라, 한 사람이 1년 동안 실현한 해외주식과 과세대상 국내주식 차익을 합쳐 250만원을 빼고 남은 금액에 22%(20%에 지방소득세 2%)가 붙습니다.
| 구분 | 국내상장 해외ETF | 미국 ETF |
|---|---|---|
| 차익의 소득 구분 | 배당소득 | 양도소득(국외주식) |
| 세율 | 15.4% | 22% |
| 공제 | 없음 | 연 250만원(국내·국외주식 합산) |
| 내는 방식 | 팔 때 원천징수 | 다음 해 5월 확정신고 |
공제가 있는 미국 ETF는 차익이 작을수록, 세율이 낮은 국내상장 쪽은 차익이 클수록 유리하죠. 같은 해 다른 해외주식을 팔아 250만원을 이미 다 썼다면 미국 ETF 차익 전부에 22%가 붙고, 반대로 해외주식에서 손실이 났다면 그 손실과 통산해 과세할 차익이 줄어듭니다.
매매차익별 세금 계산, 833만원에서 순서가 바뀝니다
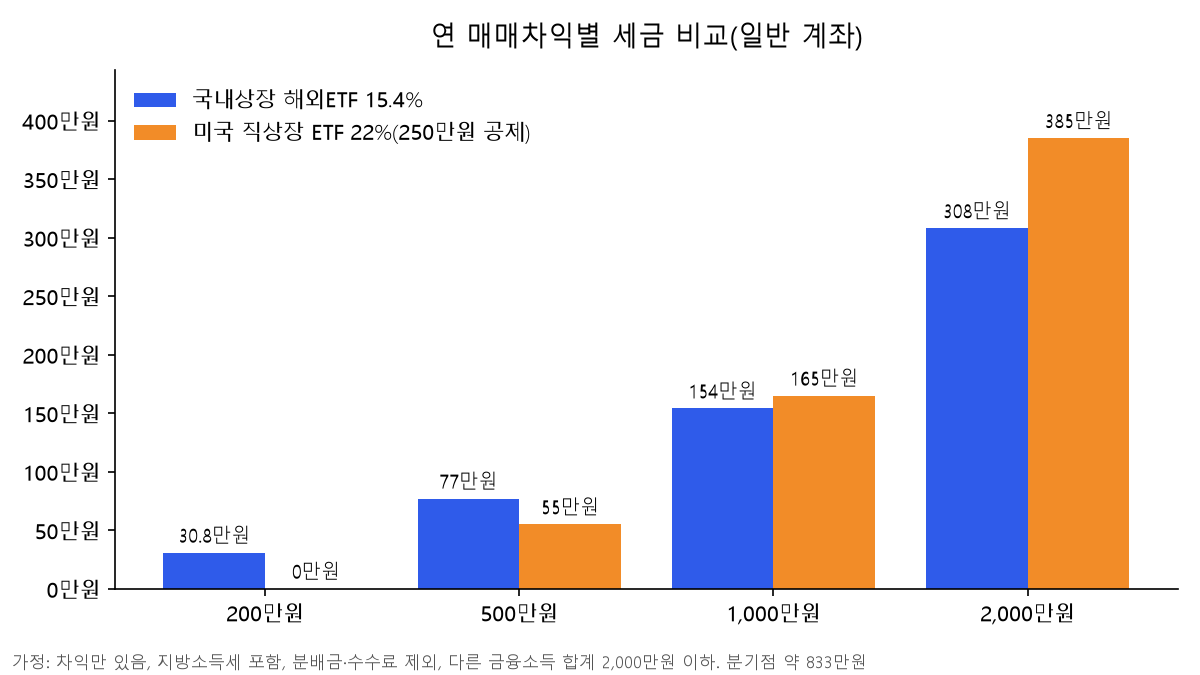
아래는 일반 계좌에서 그해 차익만 있다고 놓고 국내상장 해외ETF 세금과 미국 ETF 세금을 계산한 값입니다. 지방소득세는 넣었고 분배금·수수료·환전 비용은 뺐습니다. 세금이 적은 쪽은 굵게 표시했어요.
| 연 차익 | 국내상장 해외ETF | 미국 ETF |
|---|---|---|
| 200만원 | 30만8,000원 | 0원 |
| 500만원 | 77만원 | 55만원 |
| 약 833만원 | 약 128만3,000원 | 약 128만3,000원 |
| 1,000만원 | 154만원 | 165만원 |
| 2,000만원 | 308만원 | 385만원 |
분기점은 두 세금이 같아지는 차익 G를 풀면 나옵니다. 0.154G = 0.22 × (G − 250만원)을 정리하면 0.066G = 55만원, G는 8,333,333원이에요. 이때 세금은 양쪽 모두 1,283,333원입니다.
표의 국내상장 세금은 차익 전체에 15.4%를 곱한 값이라 실제보다 크게 잡혔을 수 있습니다. 국내상장 ETF를 팔 때 과세하는 이익은 실제 매매차익과 과세표준기준가격으로 계산한 이익 중 적은 쪽이거든요.
미국 ETF는 해마다 250만원 공제가 새로 생깁니다. 1,000만원 차익을 한 해에 몰아 실현하면 165만원이지만, 4년에 걸쳐 250만원씩 나누면 계산상 세금은 0원입니다. 국내상장 쪽은 공제가 없어 나눠 팔아도 154만원 그대로고요. 나눠 파는 동안 가격이 떨어질 위험은 이 계산에 들어 있지 않습니다.
금융소득 2,000만원과 5월 신고, 세금 말고 달라지는 것
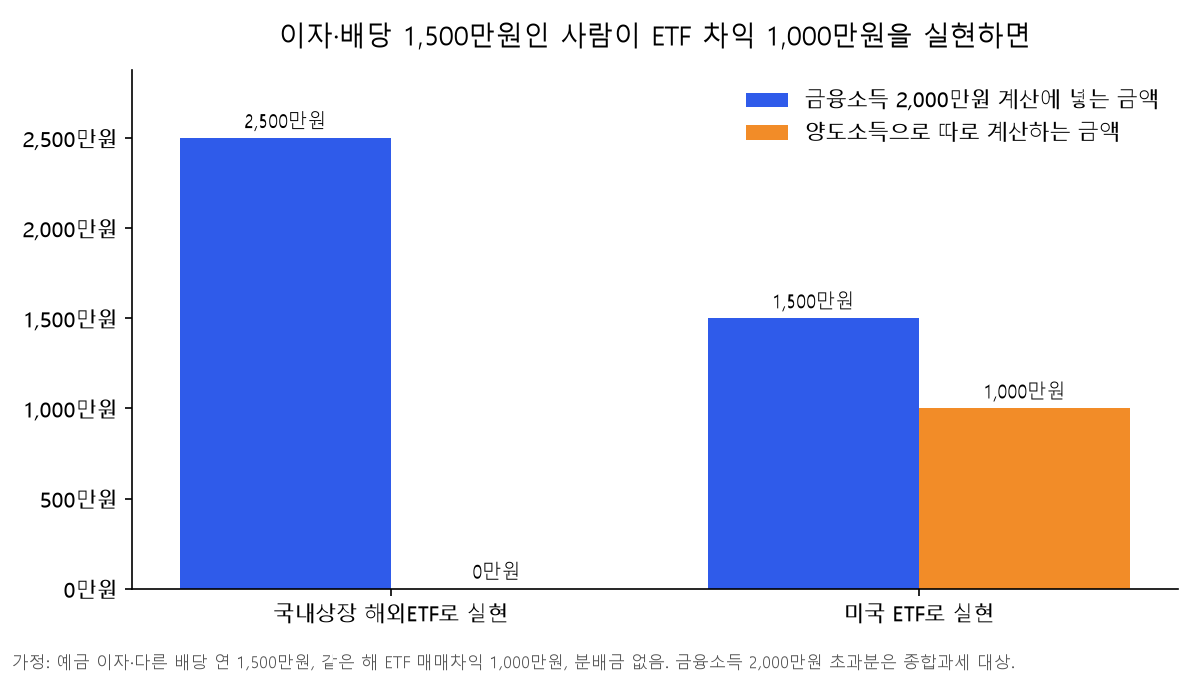
국내상장 해외ETF 차익은 예금 이자, 다른 배당, ETF 분배금과 합쳐 금융소득으로 계산합니다. 한 해 합계가 2,000만원 이하면 원천징수로 끝나지만, 넘으면 넘는 부분을 다른 소득과 합산해 종합과세하고 다음 해 5월에 종합소득세를 신고해야 합니다. 미국 ETF 차익은 양도소득이라 이 합계에 들어가지 않습니다.
예금 이자와 배당으로 이미 1,500만원을 받는 사람이 같은 해 ETF 차익 1,000만원을 실현한다고 해 볼게요. 국내상장 해외ETF라면 금융소득이 2,500만원이 되어 500만원이 종합과세 대상이 됩니다. 미국 ETF라면 금융소득은 1,500만원에 머물고, 차익은 양도소득세 165만원으로 따로 끝나죠. 종합과세로 늘어나는 금액은 다른 소득에 따라 달라서, 이런 사람에게 국내상장 쪽 세금은 위 표보다 커질 수 있습니다.
미국 ETF를 고르면 신고는 직접 합니다. 차익이 생긴 해의 다음 해 5월 1일부터 31일까지 양도소득세를 확정신고하고 납부하면 되고, 올해 판 것이라면 2027년 5월이 기한입니다. 홈택스나 손택스로 전자신고하거나 주소지 세무서에 서면으로 내며, 거래 내역은 증권사에서 받습니다. 신고를 빠뜨리면 무신고납부세액의 20%가 무신고 가산세로, 늦게 내면 하루 0.022%가 납부지연 가산세로 붙습니다.
증권사를 여러 곳 쓴다면 250만원을 넘었는지 회사별로 보면 안 됩니다. 공제는 종목·증권사마다 따로 받는 게 아니라, 모든 증권사의 해외주식과 과세대상 국내주식 손익을 사람 기준으로 합칩니다.
분배금 세금과 환전 비용도 계산에 넣습니다
ETF가 나눠 주는 분배금은 어느 쪽이든 배당소득입니다. 국내상장 해외ETF 분배금은 15.4%가 원천징수되고, 미국 ETF 분배금은 미국에서 15%를 뗀 뒤 국내에서 더 떼지 않는다는 것이 증권사 설명입니다. 미국에서 세금을 냈어도 배당소득이라 금융소득 2,000만원 합계에는 들어갑니다.
비용 구조도 다릅니다. 미국 ETF는 원화를 달러로 바꾸고 해외주식 매매 수수료를 내야 하고, 국내상장 해외ETF는 원화로 사고팔며 팔 때 증권거래세가 붙지 않습니다. 환전·수수료 조건은 증권사마다 달라서 차익이 분기점 근처라면 이 비용이 결과를 뒤집기도 합니다.
매달 분배금을 주는 ETF를 보고 있다면 상품별 분배금 수준과 수익률이 다음 질문일 겁니다. 국내·미국 월배당 ETF를 ISA에 담는 방식까지 아래 글에 비교해 뒀습니다.
👉 국내·미국 월배당 ETF 분배금·수익률 비교 글 보기
ISA·연금저축에서 사면 계산이 바뀝니다
위 계산은 모두 일반 계좌 기준입니다. ISA에서는 국내상장 해외ETF 세금을 팔 때마다 떼지 않고, 의무가입기간 3년을 채우고 해지할 때 계좌 전체 손익을 통산해 비과세 한도(일반형 200만원, 서민형·농어민 400만원)를 넘는 부분에만 9.9%를 분리과세합니다. 분리과세라 금융소득 2,000만원 계산에도 들어가지 않아요.
연금저축·IRP는 운용하는 동안 세금을 떼지 않고 연금으로 받을 때 3~5%의 연금소득세(지방소득세 별도)를 냅니다. 세액공제를 받은 돈과 그 수익을 연금이 아닌 방식으로 꺼내면 기타소득세 15%(지방소득세 포함 16.5%)가 붙고요. 이런 계좌에서는 833만원 분기점이 기준이 되지 않으니, 어느 계좌로 살지 먼저 정하고 일반 계좌일 때만 위 표에 내 차익을 넣어 보면 됩니다.