파킹통장 금리비교는 ‘최고 연 7%’ 같은 숫자보다 내 잔액 중 얼마까지 그 금리를 받는지로 해야 합니다. 2026년 10월 금리로 OK짠테크통장Ⅱ와 케이뱅크 플러스박스를 비교하면, 50만 원 이하나 100만 원 정도의 소액은 우대 조건이 없어도 OK짠테크통장Ⅱ의 이자가 더 많아요. 1,000만 원이면 우대 조건을 계속 유지할 수 있을 때는 OK짠테크통장Ⅱ가, 유지하기 어려우면 플러스박스가 이자가 더 많습니다.
- OK짠테크통장Ⅱ: 50만 원 이하 분 기본 연 5.0%, 우대 조건을 채우면 연 7.0%예요.
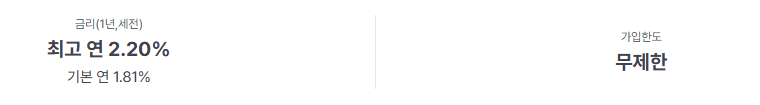
- 케이뱅크 플러스박스: 우대 조건 없이 5,000만 원 이하 연 1.81%, 초과분 연 2.20%예요.
파킹통장은 돈을 자유롭게 넣고 빼면서 이자를 받을 수 있어 비상금이나 잠시 쓸 돈을 두기 좋아요. 아래 두 상품의 금리는 연이율·세전 기준이며, 잔액 구간마다 적용 금리가 다릅니다.
파킹통장 금리비교: OK짠테크통장Ⅱ와 플러스박스 조건
| 항목 | OK저축은행 OK짠테크통장Ⅱ | 케이뱅크 플러스박스 |
|---|---|---|
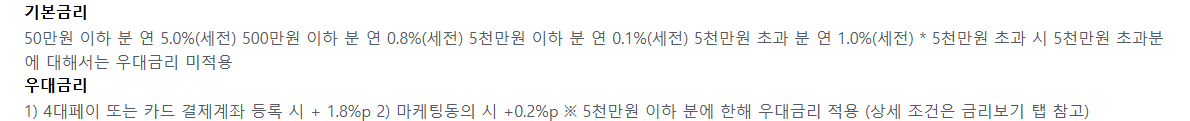
| 잔액 구간별 금리 | 50만 원 이하 5.0%(우대 시 7.0%) 50만 원 초과~500만 원 0.8%(우대 시 2.8%) 500만 원 초과~5,000만 원 0.1%(우대 시 2.1%) 5,000만 원 초과분 1.0% | 5,000만 원 이하 1.81% 5,000만 원 초과분 2.20% |
| 우대금리 | 최대 +2.0%p, 5,000만 원 이하 분에만 적용 4대 페이(네이버페이·카카오페이·페이코·토스 중 1곳 이상) 또는 카드 결제계좌 등록 +1.8%p, 마케팅 동의 +0.2%p | 없음(첫 거래·카드 실적과 상관없이 같은 금리) |
| 가입 대상 | OK저축은행 보통예금이 없는 개인, 1인 1계좌 | 케이뱅크 입출금통장이 있는 개인·개인사업자, 1인 최대 10계좌 |
| 이자 지급 | 매월 셋째 주 토요일 다음 날 | 매월 넷째 주 토요일, 바로 이자받기로 지급일 전에도 받을 수 있음 |
최고금리보다 중요한 적용 구간
OK짠테크통장Ⅱ의 연 7%는 50만 원 이하에만 적용돼요. 금리가 ’50만 원 이하 분’, ‘500만 원 이하 분’처럼 구간별로 정해져 있어서, 100만 원을 넣어도 전액에 7%가 붙는 건 아니고 다음 50만 원은 그다음 구간 금리를 받습니다. 이자는 매일 마감 잔액에 구간별 금리를 적용해 365로 나눈 금액이 쌓이는 방식이에요. 페이나 카드 연결 조건이 괜찮고 소액을 둘 때 눈여겨볼 만해요.
플러스박스는 우대조건이 없어 관리가 간편해요. 5,000만 원 이하에는 1.81%, 초과한 부분에는 2.20%가 적용됩니다. 초과 구간 금리가 잔액 전체에 적용되지는 않아요.
100만 원·1,000만 원 예치 시 예상 이자
파킹통장 금리비교는 이자 금액으로 바꿔 봐야 차이가 체감돼요. 아래 표는 두 상품의 금리를 100만 원과 1,000만 원에 적용한 1년 이자예요. 금리와 잔액이 1년 동안 그대로라고 가정한 세전 단순 계산이고, 실제 이자는 금리 변경과 잔액을 맡긴 날짜에 따라 달라집니다.
| 예치금 | OK짠테크통장Ⅱ 기본금리만 | OK짠테크통장Ⅱ 우대 모두 적용 | 플러스박스 |
|---|---|---|---|
| 100만 원 | 약 2만 9천 원 | 약 4만 9천 원 | 약 1만 8,100원 |
| 1,000만 원 | 약 6만 6천 원 | 약 26만 6천 원 | 약 18만 1천 원 |
100만 원을 OK짠테크통장Ⅱ에 넣고 우대를 모두 받으면 앞의 50만 원에 연 7.0%가 붙어 3만 5천 원, 나머지 50만 원에 연 2.8%가 붙어 1만 4천 원이에요. 둘을 더한 4만 9천 원이 1년 이자입니다. 우대 없이 기본금리만 받으면 50만 원×5.0%(2만 5천 원)와 50만 원×0.8%(4천 원)를 더해 2만 9천 원이에요. 플러스박스는 100만 원 전체가 5,000만 원 이하 구간이라 1.81%만 적용돼 1만 8,100원입니다.
1,000만 원은 OK짠테크통장Ⅱ에서 구간이 세 개로 나뉩니다. 우대를 모두 받으면 50만 원×7.0%, 450만 원×2.8%, 500만 원×2.1%를 더해 26만 6천 원이에요. 우대 없이 기본금리만 받으면 같은 구간에 5.0%·0.8%·0.1%가 붙어 6만 6천 원으로 줄어듭니다. 플러스박스는 1,000만 원×1.81%로 18만 1천 원이에요.
가입 전에 살펴볼 점
- 최고금리가 잔액 전체인지 특정 구간에만 적용되는지 확인하세요.
- 페이·카드 연결이나 마케팅 동의 같은 우대조건을 꾸준히 유지할 수 있는지 따져보세요.
- CMA는 은행·저축은행 예금과 구조나 보호 여부가 다를 수 있어 별도로 비교하는 편이 좋아요.
이자 받는 날
OK짠테크통장Ⅱ는 이자를 매월 셋째 주 토요일 다음 날과 해지할 때 줍니다. 플러스박스는 매월 넷째 주 토요일에 이자를 주는데, 지급일 전에 이자가 필요하면 ‘바로 이자받기’를 신청할 수 있어요. 그러면 최초 예금일부터 신청 전날까지의 이자를 지급일을 기다리지 않고 미리 받습니다.
계좌를 몇 개까지 만들 수 있나
OK짠테크통장Ⅱ는 1인 1계좌라 돈을 이 통장 하나에 모아 두게 됩니다. 플러스박스는 케이뱅크 입출금통장이 있는 개인·개인사업자가 1인 최대 10계좌까지 만들 수 있어요. 비상금, 여행 경비, 곧 낼 세금처럼 쓰임새가 다른 돈을 계좌별로 나눠 두면 잔액이 섞이지 않아 목적마다 얼마가 남았는지 바로 보입니다.
자주 묻는 질문
최고금리가 잔액 전체에 적용되나요?
아니요. 이 글의 두 상품은 모두 잔액 구간별 금리가 다르니 예치액을 구간별로 나눠 계산해야 해요.
OK짠테크통장Ⅱ는 누구나 가입할 수 있나요?
OK저축은행 보통예금이 없는 개인이 가입할 수 있고 1인 1계좌예요.
예금자 보호는 상품마다 1억 원인가요?
상품마다 별도로 적용되는 한도가 아니에요. 2025년 9월 1일부터 한 금융회사에 맡긴 보호대상 예금의 원금과 이자를 합쳐 1인당 1억 원까지 보호되고, 그 전에 가입한 예금도 1억 원 한도가 적용돼요.
OK짠테크통장Ⅱ도 예금자보호 대상이라서, 같은 OK저축은행에 보호대상 예·적금이 따로 있다면 그 원금과 이자를 이 통장 잔액에 더해 한도 안에 드는지 확인하세요.
파킹통장 금리비교 결과, 금액대별 판단 기준
50만 원 이하만 둔다면 우대 조건을 채우지 못해도 OK짠테크통장Ⅱ 기본금리(연 5.0%)가 플러스박스(연 1.81%)보다 높아요. 100만 원도 위 계산처럼 기본금리만으로 2만 9천 원이라 플러스박스(1만 8,100원)보다 많습니다.
1,000만 원 정도면 우대 조건을 계속 유지할 수 있는지가 갈림길이에요. 유지하면 OK짠테크통장Ⅱ(26만 6천 원)가, 유지하지 못하면 플러스박스(18만 1천 원)가 이자가 많습니다. 돈을 목적별로 여러 계좌에 나눠 두고 싶다면 1인 1계좌인 OK짠테크통장Ⅱ보다 10계좌까지 되는 플러스박스가 관리하기 편해요.
비상금이 따로 없어 정기예금에 넣어 둔 돈을 써야 한다면, 해지할지 예금담보대출을 받을지는 쓸 기간에 따라 손해가 달라져요.