
패스트푸드 50% 적립이라는 숫자만 보면 가장 좋아 보이지만, 월 한도가 5천 원이면 1만 원만 결제해도 혜택이 끝납니다.
카드는 할인율보다 내가 쓰는 브랜드, 건당 결제금액, 월 한도, 연회비를 함께 봐야 실제로 얼마가 남는지 알 수 있습니다.
월 지출이 적다면 연회비 없는 체크카드가, 생활비 실적을 이미 다른 카드로 채우고 있다면 한도가 큰 신용카드가 유리할 수 있습니다.
패스트푸드 할인카드, 할인율보다 먼저 볼 5가지
할인율 숫자만 비교하면 실제 혜택 순위가 뒤바뀔 수 있습니다. 카드를 고르기 전에 다음 다섯 가지부터 확인하는 편이 정확합니다.
- 대상이 지정 브랜드인지, 카드사가 분류한 패스트푸드 업종 전체인지. 지정 브랜드형은 맥도날드·버거킹처럼 이름을 나열한 카드에서만 적용되고, 업종형은 카드사가 패스트푸드로 등록한 가맹점이면 브랜드와 상관없이 적용됩니다.
- 전월실적, 월 한도, 연회비, 최소 결제금액. 할인율이 높아도 월 한도가 낮으면 몇 번 결제하지 않아 한도에 도달합니다.
- 할인·적립을 받은 결제가 다음 달 전월실적에서 빠지는지. 이 조건이 있는 카드는 패스트푸드 할인만으로 다음 달 실적을 채우기 어려워질 수 있습니다.
- 패스트푸드가 다른 업종과 같은 월 한도를 공유하는지. 커피, 편의점, 스타벅스 같은 업종과 한도를 나눠 쓰면 패스트푸드에서 쓸 수 있는 실제 한도가 줄어듭니다.
- 현장 결제, 브랜드 공식 앱, 배달앱, 간편결제 중 어디까지 인정되는지. 같은 매장이라도 결제 경로에 따라 혜택이 빠질 수 있습니다.
이미 갖고 있는 카드에 음식점이나 생활 업종 할인이 있다면, 새 카드를 만들기 전에 그 혜택이 패스트푸드에도 적용되는지부터 확인하는 것이 먼저입니다.
참고로 아래 5종은 체크카드 1종과 신용카드 4종이 섞여 있고, 혜택을 받는 방식도 결제 시 바로 빠지는 캐시백·청구할인과 나중에 모아서 쓰는 포인트·하나머니 적립으로 나뉩니다.
체크카드는 연회비와 전월실적 부담이 적은 대신 혜택 규모가 작고, 신용카드는 실적 조건이 있는 대신 한도가 더 큰 편입니다.
5종 혜택을 한눈에 비교하면
연회비가 없는 체크카드부터 할인율 50% 신용카드까지 혜택 구조가 다른 5종을 같은 기준으로 정리하면 다음과 같습니다.
카드 혜택은 카드사의 가맹점·업종 분류와 약관에 따라 실제 적용이 달라질 수 있어, 아래 표는 신청 전 비교의 출발점으로 보는 편이 안전합니다.
| 카드 | 패스트푸드 혜택 | 전월실적 | 패스트푸드 관련 월 한도 | 연회비 | 핵심 제약 |
|---|---|---|---|---|---|
| ONE PICK PLAY 하나 체크 | 3천 원 이상 100원, 1만 원 이상 500원 캐시백 | PLAY 혜택 없음 | 월 5천 원·월 10회 | 없음 | 지정 5개 브랜드, PLAY 영역 공유, 배달앱·입점점포 제외 |
| KB국민 K-패스 신용 | 5%, KB Pay 사용 시 5% 추가 | 30만 원 | 5천 원+추가 5천 원, 각각 생활서비스 공유 | 8천 원 | 건당 1만 원 이상, 할인받은 결제 실적 제외 |
| KB국민 WE:SH Daily | 먹빵 선택 시 10% | 40만/80만 원 | 7천/1만2천 원 | 일반 1만5천 원 | 선택영역 1개, 할인받은 결제 실적 제외 |
| 신한카드 처음 | 음식점·패스트푸드 5% 포인트 | 30만/50만/100만 원 | 5천/1만/2만 포인트, 오늘도 영역 공유 | 국내 1만5천 원 | 1회 1만 원까지만, 오프라인만 |
| MOVING ONLINE | 지정 브랜드 50% 하나머니 | 50만 원 | 푸드 통합 5천 하나머니 | 2만 원 | 1만 원 사용 시 한도 도달, 스타벅스와 공유, 오프라인만 |
표만 보면 신용카드 5%가 체크카드 캐시백보다 낮아 보이지만, 전월실적과 연회비를 빼고 나면 순서가 달라집니다. 아래에서 카드별로 어떤 소비 패턴에 맞는지, 그다음 절에서 월 지출별 실제 순혜택을 계산으로 확인합니다.
전월실적 없이 쓰기 쉬운 ONE PICK PLAY 체크카드
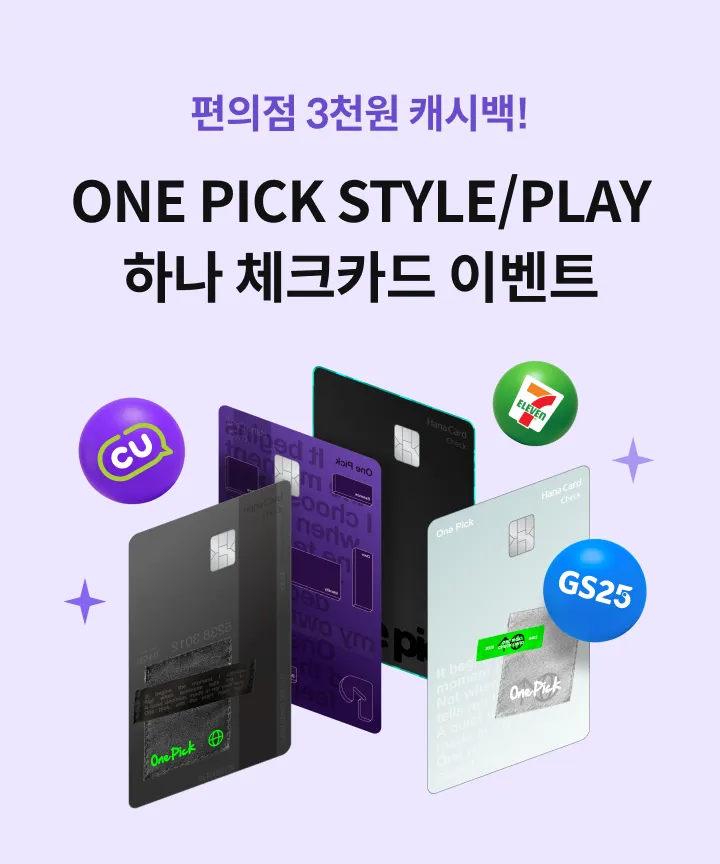
ONE PICK PLAY 하나 체크카드는 연회비가 없고 하나은행 계좌를 결제계좌로 사용합니다. 패스트푸드 대상은 맥도날드, 버거킹, 롯데리아, 맘스터치, 써브웨이 5개 브랜드이며, 결제 건당 3천 원 이상이면 100원, 1만 원 이상이면 500원을 캐시백으로 받습니다.
이 PLAY 캐시백에는 전월실적 조건이 없어 신용카드 발급이 부담스럽거나 월 지출이 적은 독자에게 가장 진입장벽이 낮습니다.
다만 PLAY 영역은 일 1회, 월 10회, 월 5천 원 한도이며 PC방·볼링장·플레이스토어·앱스토어와 영역을 공유하므로, 다른 PLAY 혜택을 자주 쓴다면 패스트푸드에 쓸 수 있는 한도가 줄어듭니다.
브랜드 공식 홈페이지·앱과 오프라인 결제는 대상이지만 배달앱·식당 예약앱, 대형시설 입점·임대 매장은 제외되고, 결제대행·간편결제 가맹점으로 매출이 잡히면 혜택 영역이 달라질 수 있습니다.
👉 ONE PICK PLAY 대상 브랜드와 결제 조건 확인하기
교통비도 함께 쓴다면 KB국민 K-패스카드
KB국민 K-패스카드는 연회비가 국내전용·VISA 모두 8천 원이고 전월실적은 30만 원입니다. 카드사가 분류한 패스트푸드 업종에서 건당 1만 원 이상 결제하면 생활서비스 5% 청구할인이 적용되며, 이 월 5천 원 한도는 통신·커피·약국·편의점·영화·패스트푸드가 함께 씁니다.
같은 생활서비스 결제를 KB Pay로 하면 별도의 월 5천 원 한도 안에서 5%가 추가로 붙어, 두 조건을 모두 채우면 패스트푸드 결제에 합계 10%까지 가능합니다.
이 카드로 청구할인을 받은 이용 건 전체는 전월실적에서 제외됩니다. 그래서 패스트푸드 할인만으로는 다음 달 30만 원 실적을 채우기 어렵고, 다른 소비로 실적을 자연스럽게 채울 수 있는 독자에게 맞습니다.
혜택은 KB국민카드의 업종 분류를 따르므로, 간판이 대상 브랜드여도 다른 업종으로 등록된 가맹점은 제외될 수 있습니다.
카드 이름 때문에 K-패스 교통 환급과 혼동하기 쉬운데, 교통 환급을 받으려면 K-패스 자체의 별도 가입과 카드 등록이 필요하며 패스트푸드 청구할인과는 별개 절차입니다.
패스트푸드 지출이 많다면 WE:SH Daily
KB국민 WE:SH Daily는 쇼핑·편의·커피·생활·먹빵·취향 중 하나를 매월 선택하는 카드로, 먹빵을 고르면 제과·아이스크림·패스트푸드 업종에서 10% 청구할인을 받습니다.
연회비는 일반 카드가 1만5천 원, 모바일 단독 카드는 9천 원인데, 모바일 단독은 오프라인 결제가 제한될 수 있어 이 글의 계산에서는 일반 카드 연회비 1만5천 원을 기준으로 삼습니다.
전월실적 40만 원을 채우면 월 7천 원, 80만 원을 채우면 월 1만2천 원까지 할인 한도가 늘어나고 건별 할인한도는 5천 원입니다.
선택 할인을 받은 이용 건 전체가 전월실적에서 빠진다는 점은 K-패스카드와 같습니다. 선택영역은 매달 바꿀 수 있지만, 패스트푸드 혜택을 쓰는 달에는 다른 선택영역의 10% 혜택을 포기하게 되는 기회비용이 있다는 점도 함께 고려해야 합니다.
음식점·생활비를 함께 적립하는 신한카드 처음
신한카드 처음(ANNIVERSE)은 한식·중식·일식·양식·일반대중음식·패스트푸드·뷔페를 포함한 음식점 전반에서 5% 마이신한포인트를 적립합니다.
연회비는 국내전용 1만5천 원, 해외겸용 Mastercard는 1만8천 원이며 이 글의 계산은 국내전용 기준입니다.
1회 이용금액은 최대 1만 원까지만 적립 대상이고 하루 최대 1천 포인트로 제한됩니다. 전월실적 30만 원 이상 50만 원 미만이면 `오늘도 5%` 영역에서 월 5천 포인트, 50만 원 이상 100만 원 미만이면 1만 포인트, 100만 원 이상이면 2만 포인트까지 적립됩니다.
패스트푸드 전용 카드가 아니라 카페·편의점·쿠팡·컬리와 이 한도를 함께 쓰므로, 다른 생활 소비가 많다면 패스트푸드에 배분되는 실질 적립은 줄어들 수 있습니다.
음식점 적립은 오프라인 매장 결제만 인정되고, 백화점·할인점·면세점·공항·기차역 등 임대 매장과 배달앱 거래는 제외됩니다.
1만 원 결제에 혜택을 몰아받는 MOVING ONLINE
하나 MOVING카드는 ONLINE 모드에서 맥도날드, 롯데리아, 버거킹, KFC, 쉐이크쉑, 써브웨이, 맘스터치, 파이브가이즈 지정 브랜드 결제에 50% 하나머니를 적립합니다.
전월실적은 50만 원, 연회비는 국내전용·Mastercard 모두 2만 원이고 가족카드는 연회비가 없습니다.
다만 패스트푸드와 스타벅스가 `푸드` 월 5천 하나머니 한도를 함께 쓰기 때문에, 1만 원짜리 결제 한 번이면 그달 한도에 도달합니다. 표의 50%라는 숫자만 보면 가장 유리해 보이지만, 실제로 받는 금액은 월 최대 5천 원으로 다른 카드와 크게 다르지 않을 수 있습니다.
패스트푸드는 오프라인 결제만 인정되고, 카드의 모드는 신청 시 선택한 뒤 발급 후 하나페이 앱에서 바꿀 수 있으므로 ONLINE 모드가 적용돼 있는지 결제 전에 확인해야 합니다.
월 5만 원·10만 원이면 실제 얼마가 남나
할인율이 아니라 실제로 남는 금액을 보려면 연회비를 뺀 연간 순혜택으로 계산해야 합니다.
아래 계산은 매달 패스트푸드에서 1만 원씩 서로 다른 날 결제하고, 요구되는 전월실적은 이미 다른 생활비로 채우며, 다른 업종이 공유 한도를 먼저 쓰지 않는다고 가정한 단순 비교입니다.
발급 이벤트나 기본적립, 교통 혜택 등은 제외하고 카드 기본 연회비만 반영했습니다.
| 카드 | 연간 혜택 | 연회비 | 연간 순혜택 |
|---|---|---|---|
| ONE PICK PLAY | 30,000원 | 0원 | 30,000원 |
| KB국민 K-패스(KB Pay 병행) | 60,000원 | 8,000원 | 52,000원 |
| WE:SH Daily | 60,000원 | 15,000원 | 45,000원 |
| 신한카드 처음 | 30,000포인트 | 15,000원 | 포인트 기준 15,000원 상당 |
| MOVING ONLINE | 60,000하나머니 | 20,000원 | 하나머니 기준 40,000원 상당 |
| 카드 | 연간 혜택 | 연회비 | 연간 순혜택 |
|---|---|---|---|
| ONE PICK PLAY | 60,000원 | 0원 | 60,000원 |
| KB국민 K-패스(기본+KB Pay 한도 전부) | 120,000원 | 8,000원 | 112,000원 |
| WE:SH Daily(전월 40만 원 구간) | 84,000원 | 15,000원 | 69,000원 |
| 신한카드 처음(전월 30만 원 구간) | 60,000포인트 | 15,000원 | 포인트 기준 45,000원 상당 |
| MOVING ONLINE | 60,000하나머니 | 20,000원 | 하나머니 기준 40,000원 상당 |
마이신한포인트와 하나머니는 사용처와 조건에 따라 실제 가치가 달라질 수 있어, 위 표에서는 현금과 동일하다고 단정하지 않고 포인트·하나머니 기준 금액으로 따로 표시했습니다.
월 5만 원 구간에서는 KB국민 K-패스가 가장 높고, 월 10만 원 구간에서도 K-패스의 순혜택이 가장 큽니다. 다만 이 결과는 전월실적을 이미 다른 소비로 채우고 있다는 가정에서 나온 것이라, 실적을 새로 만들어야 하는 독자라면 그 비용까지 더해 다시 비교해야 합니다.
이 계산으로 순위를 고정하지 않는 이유이기도 합니다.
배달앱·간편결제·입점 매장에서 할인이 빠지는 이유
브랜드는 맞는데 할인이 적용되지 않는다면 대부분 결제 경로나 가맹점 등록 문제입니다.
배달앱으로 주문하면 실제 매출이 배달앱 운영사 명의로 잡히는 경우가 많아 카드사가 패스트푸드 매장 결제로 인식하지 못할 수 있습니다. 브랜드 공식 앱 주문과 배달앱 주문은 결제 경로가 다르므로, 카드가 앱 주문에 대응하더라도 어떤 앱인지부터 구분해야 합니다.
간편결제로 결제했을 때 혜택이 빠졌다면 실제 매출 가맹점명이 브랜드가 아니라 PG사나 간편결제 사업자로 등록됐을 가능성이 있어 카드사에 직접 확인이 필요합니다.
백화점, 휴게소, 공항, 기차역처럼 시설에 입점한 매장은 임대 매장으로 분류돼 일반 매장과 다른 업종 코드를 쓰는 경우가 흔하며, 이 경우 브랜드 간판과 무관하게 혜택에서 제외될 수 있습니다.
월 한도가 남아 있는 것처럼 보이는데 할인이 안 된다면 커피, 편의점, 통신처럼 같은 한도를 공유하는 다른 업종에서 이미 한도를 썼는지 확인하는 순서가 맞습니다.
전월실적을 채웠는데도 혜택이 없다면, 할인·적립을 받은 결제나 세금·공과금·상품권 구매가 전월실적 계산에서 제외되는 카드인지부터 점검해야 합니다.
내 소비 유형별 선택 정리
지금까지 확인한 조건을 소비 상황별로 정리하면 다음과 같습니다.
- 월 지출이 적고 새 신용카드 발급이 부담스럽다면 ONE PICK PLAY 체크카드부터 비교합니다.
- 대중교통도 자주 이용하고 KB Pay로 현장결제가 가능하다면 K-패스카드를 비교합니다.
- 월 패스트푸드 지출이 7만 원 이상이고 40만 원 실적을 자연스럽게 채운다면 WE:SH Daily의 먹빵 선택을 비교합니다.
- 패스트푸드 외에 음식점·카페·편의점도 골고루 이용한다면 신한카드 처음의 공유 한도를 전체 소비 기준으로 계산해봅니다.
- 월 1만 원 안팎만 쓰지만 이미 50만 원 실적을 채우고 있고 다른 MOVING 혜택도 함께 쓴다면 MOVING ONLINE을 비교합니다.
- 배달앱 주문이 대부분이라면 이 5종보다 배달앱 전용 할인카드를 따로 확인하는 편이 맞습니다.
- 쇼핑몰·휴게소·역사 입점 매장을 자주 이용한다면 혜택 제외 가능성이 높으므로 신청 전 카드사 가맹점 분류부터 확인합니다.
새 신용카드를 고려하고 있다면 연간 예상 혜택에서 연회비를 뺀 금액이 실제 순혜택이고, 실적을 채우기 위한 불필요한 소비는 혜택이 아니라 비용으로 계산해야 합니다.
자주 묻는 질문
체크카드와 신용카드 중 패스트푸드 혜택만 보면 뭐가 유리한가요
지출 규모에 따라 다릅니다. 월 지출이 적으면 연회비와 전월실적이 없는 체크카드의 순혜택이 더 클 수 있고, 지출이 많고 실적을 이미 채우고 있다면 신용카드의 월 한도가 더 유리할 수 있습니다.
위 계산 표에서 자신의 월 지출 구간과 가까운 쪽을 참고하는 것이 정확합니다.
신규 발급 이벤트나 연회비 캐시백도 계산에 넣어야 하나요
이 글의 비교와 계산에는 넣지 않았습니다. 신규 발급 이벤트는 기간과 응모 조건이 붙는 일회성 혜택이라 상시 패스트푸드 혜택과 같은 기준으로 비교할 수 없습니다.
이벤트는 상품 상세 페이지에서 신청 시점 기준으로 별도 확인하는 것이 맞습니다.
카드 발급이 안 될 수도 있나요
네, 모든 카드는 카드사의 심사를 거칩니다. 이 글에서 안내한 조건은 발급을 전제로 한 혜택 비교이며 개인의 발급 가능 여부를 보장하지 않습니다. 발급·이용이 개인신용에 영향을 줄 수 있다는 점도 함께 고려해야 합니다.
패스트푸드 할인카드는 할인율이 아니라 대상 브랜드·전월실적·월 한도·연회비를 함께 봐야 실제 순혜택을 알 수 있습니다.
같은 브랜드라도 카드사 업종 분류와 입점 형태, 결제대행·간편결제 경로에 따라 혜택이 빠질 수 있으므로, 위 계산은 판단의 출발점으로 삼고 실제 신청 전에는 각 카드의 최신 상품설명서와 약관에서 혜택·한도·신규 발급 가능 여부를 다시 확인해야 합니다.